软件信息
大小350KB
语言中文
平台WinAll
更新2017-09-26 17:06
等级--
类型计算器软件
授权免费软件
厂商--
产地国产软件
网站--
软件介绍
不少零售门店缺少合适的自动记账工具,这里推荐一款零售商店前台收款计算器,能够全自动完成记账。
该商店结账计算器由易语言开发,无需付费即可使用!
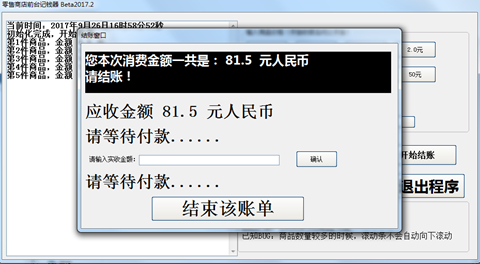
零售商店前台记钱计算器功能
1、支持手动录入商品价格;
2、可精确记录相应的交易时间;
3、完全免费,操作全程智能化!
后续版本新增功能
1:结账总额能够生成微信可扫描的付款二维码;
2:商品明细支持搜索查询及编辑名称,便利对账和未来财务整理;
3:每笔交易自动保存,日报自动归档,并可检索历史报表。
零售门店做账方法
1、采购商品时填写会计分录
借记科目:库存商品明细账户。
贷记或借记应付账款科目下的进项税明细,按分户进行核算。
贷方记入应付账款,并按各个供应商分别列示。
2、商品退回时填写会计分录
应借记库存商品科目。
借方科目:应付账款——进项税(按分户进行核算)适用相应税率
在贷方记录应付账款,明细到各个供应商。
3、向供应商支付货款时填写会计分录
借记应付账款科目下各供应商的明细账。
贷记科目:银行存款,依据为银行汇款回单
4、接收到供应商提供的货物折扣时,冲减主营业务成本,同时将对应金额的进项税额转出。
借记:库存商品明细科目
科目借记:主营业务成本下的购货折扣,按各个供应商分别核算。
贷方记入应交税金-应交增值税项下的进项税额转出科目。
5、获得现金折扣
借:现金(也可使用货币资金科目)
贷:主营业务成本-购货折扣(各供应商)
贷方记录:应交税金—应交增值税下的进项税额转出科目
6、取得增值税专用发票
记录分录时,将进项税记入应交税金科目,并根据适用税率进行区分核算。
贷方科目:应付账款——进项税额(按户分明细核算) 适用的税率
7、存货损毁及盘盈盘亏的处理
借方记入其他应收款科目,依据为责任人赔款处罚凭据。
将营业费用中的合理损耗部分,按月列出差异明细。
贷方科目:应交税金-进项税转出(按类别核算),适用对应税率。
贷方记录:库存商品科目,并按分类进行明细核算。
下一篇:键盘记录器 2.0 绿色版